Dünyanın dört bir yanında hükümetler kamu hizmetleri için yeterli kaynak bulunmadığından söz ediyor. Sağlıktan eğitime, bakımdan yerel yönetim hizmetlerine kadar geniş bir alanda kamu harcamaları baskı altında tutulurken, bu hizmetleri üreten milyonlarca işçi yetersiz istihdam, düşük ücretler, ağırlaşan çalışma koşulları ve güvencesizlikle karşı karşıya kalıyor. Buna karşılık çokuluslu şirketlerin kârlarının nerede vergilendirileceğini belirleyen uluslararası vergi sistemi, kârların gerçek ekonomik faaliyetin gerçekleştiği ülkelerden başka ülkelere aktarılmasına imkân veren önemli boşluklar barındırıyor.
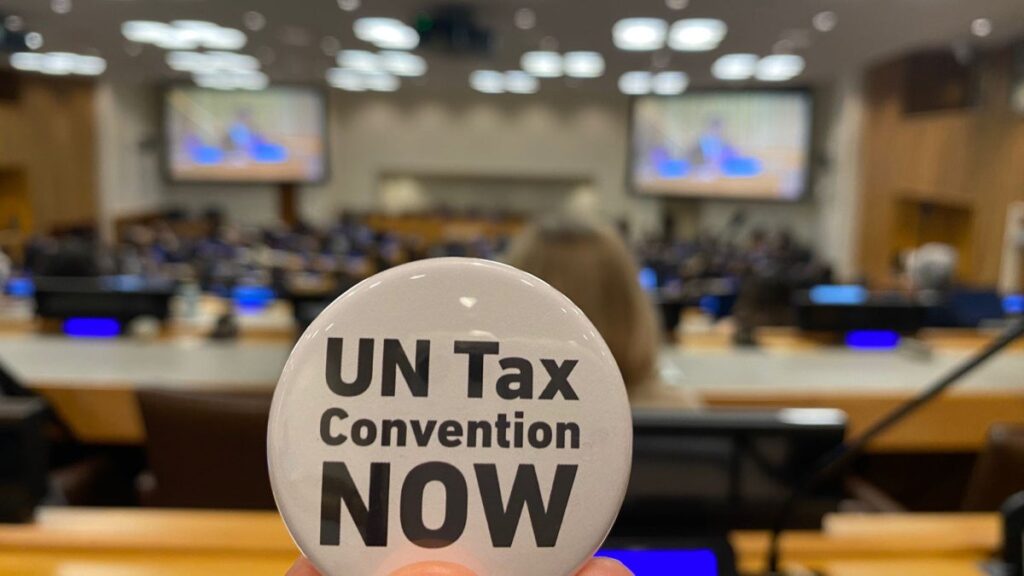
Bu düzenin geleceği bugün Birleşmiş Milletler çatısı altında yeniden tartışılıyor. BM, uluslararası vergi işbirliğine ilişkin bir çerçeve sözleşme ile iki erken protokol hazırlamak üzere hükümetlerarası bir müzakere süreci yürütüyor. 2025 yılında başlayan çalışmaların 2027 yılında tamamlanması öngörülüyor. Müzakerelerin beşinci oturumu 3 – 13 Ağustos 2026 tarihlerinde New York’ta gerçekleştirilirken, çerçeve sözleşme ile sınır ötesi hizmetlerin vergilendirilmesi ve vergi uyuşmazlıklarına ilişkin taslaklar ele alındı. Sürecin altıncı oturumu 30 Kasım-10 Aralık 2026 tarihlerinde Nairobi’de yapılacak.
Üyesi olduğumuz Kamu Hizmetleri Enternasyonali (PSI) da bu sürecin aktif taraflarından biri. Yaklaşık 700 sendikada örgütlü 30 milyon işçiyi temsil eden PSI, Uluslararası Sendikalar Konfederasyonu (ITUC) ile uluslararası sendikal hareketin taleplerini doğrudan BM müzakerelerine taşıyor. PSI’ın temel yaklaşımı açık: Vergi politikası yalnızca devletlerin ne kadar gelir toplayacağına ilişkin teknik bir konu değil. Vergi kuralları işçilerin ücretlerini, istihdamı, kamu hizmetlerinin finansmanını ve emek ile sermaye arasında yaratılan değerin bölüşümünü doğrudan etkiliyor.
Emeğin Yaratılan Değerdeki Yeri
PSI adına BM müzakerelerine katılan Vergi Adaleti İçin Sendikalar Ağı Koordinatörü Séverine Picard, görüşmelerin yalnızca dünyanın vergi idareleri arasında yürütülen bir müzakere olarak görülemeyeceğini vurguladı. Picard’a göre burada alınan kararlar kadar alınmayan kararların da işçilerin çalışma yaşamı üzerinde doğrudan sonuçları bulunuyor. Çokuluslu şirketlerin kârlarını nerede gösterdiklerini belirleyen kurallar, şirketlerin yapısını ve grup içi işlemlerini de etkiliyor. PSI, bu işlemlerin kötüye kullanılmasının yalnızca devletlerin vergi gelirlerini azaltmadığını, istihdamı, ücretleri ve emek ile sermaye arasındaki bölüşümü de etkilediğine dikkat çekiyor.
PSI’ın BM taslağına ilişkin en önemli itirazlarından biri de ekonomik değer yaratımının unsurları arasında emeğin açık biçimde yer almaması. Picard bunu müzakerelerde son derece yalın bir biçimde ifade etti: “İnsan olmadan ekonomik üretim yoktur, kâr yoktur, değer yoktur.” Bu itiraz yalnızca sözleşme metnine yeni bir ifade eklenmesi talebi değil. Vergilendirme hakkının ülkeler arasında paylaşılmasında emeğin ve işçilerin bulunduğu yerin de dikkate alınmasını isteyen temel bir sendikal yaklaşım.
Kârın Yaratıldığı Yerde Vergilendirme
PSI’ın üzerinde durduğu diğer temel sorun, çokuluslu şirketlerin aynı şirket grubuna bağlı kuruluşlarının birbirlerinden bağımsız şirketlermiş gibi değerlendirilmesi. Bu sistem, şirketlerin grup içi işlemler aracılığıyla kârlarını gerçek ekonomik faaliyetin gerçekleştiği ülkelerden başka ülkelere aktarmasına imkân sağlıyor. PSI ise çokuluslu şirketlerin tek bir ekonomik bütün olarak değerlendirilmesini, elde edilen kârın işgücünün, satışların ve gerçek ekonomik faaliyetin bulunduğu ülkeler arasında adil biçimde paylaştırılmasını savunuyor.
PSI adına müzakerelere katılan Latin Amerika Vergi Adaleti, Ticaret ve Dijitalleşme Koordinatörü Isabela Callegari de mevcut sistem sürdürülürse çokuluslu şirketlerin kârlarını ekonomik faaliyetin gerçekten gerçekleştiği yerler yerine kendi tercih ettikleri ülkelere aktarmaya devam edeceğine dikkat çekti. Callegari’nin müdahalesi, özellikle gelişmekte olan ülkelerin vergilendirme hakkına ilişkin önemli bir noktayı da gündeme getiriyor. Uzun yıllardır kaynak ve değer kaybına uğrayan ülkelerin kendi topraklarında gerçekleşen ekonomik faaliyetleri anlamlı biçimde vergilendirebilmesi gerekiyor. Callegari’nin ifadesiyle, vergilendirme “yalnızca kamu geliri elde etmenin değil, ekonomi ve sanayi politikalarının da meşru bir aracıdır.”
500 Milyar Dolarlık Kaynak
PSI’ın BM’de savunduğu değişimin maddi boyutu, PSI ile Vergi Adaleti Ağı tarafından Ağustos 2026’da yayımlanan araştırmada açık biçimde görülüyor. Araştırmaya göre çokuluslu şirketlerin kârlarının kâğıt üzerinde beyan edildiği yere göre değil, gerçek ekonomik faaliyetlerinin gerçekleştiği yere göre vergilendirilmesi, dünya genelinde yılda yaklaşık 500 milyar dolar ek kurumlar vergisi geliri yaratabilir. Bu değişiklik için kurumlar vergisi oranlarının artırılması da gerekmiyor. Hesaplamalara göre yalnızca vergilendirme sisteminin değiştirilmesi, çokuluslu şirketlerden elde edilen kurumlar vergisi gelirlerini yaklaşık yüzde 24 artırabilir.
500 milyar dolar yalnızca mali tablolardaki bir rakam değildir. Bu kaynak sağlık, eğitim, bakım, sosyal koruma, altyapı ve yerel yönetim hizmetleri anlamına gelir. Aynı zamanda kamusal istihdamın artırılması, çalışma koşullarının iyileştirilmesi ve nitelikli kamu hizmetlerinin güçlendirilmesi için kullanılabilecek bir kaynaktır. Bu nedenle vergi adaleti PSI açısından kamu hizmetleri mücadelesinin dışında değil, doğrudan merkezindedir.
Türkiye Açısından da Uzak Değil
BM’deki tartışmalar Türkiye’deki işçilerin yaşamından uzak değildir. Konfederasyonumuz DİSK, uzun süredir “Gelirde, vergide, ülkede adalet” talebiyle ücretliler üzerindeki vergi yüküne dikkat çekiyor. DİSK-AR verilerine göre 2013 – 2025 döneminde ücretlilerden kesilen gelir vergisi toplamı 5,2 trilyon liraya ulaşırken şirket kârlarından alınan kurumlar vergisi 3,6 trilyon lirada kaldı. DİSK-AR’ın Eylül 2026 verilerine göre ise yılın ilk sekiz ayında enflasyon, vergi ve kesintilerin işçi ücretlerine toplam faturası en az 1 trilyon 863 milyar liraya ulaştı.
Konu, Sendikamız GENEL-İŞ’in örgütlü olduğu belediyeler ve yerel kamu hizmetleri açısından ayrıca önem taşıyor. GENEL-İŞ Araştırma Dairesi’nin (EMAR) Şubat 2026 tarihli Kamuda ve Belediyelerde İstihdam Raporu’na göre belediyelerde çalışan işçilerin yüzde 96’sı belediye şirketlerinde istihdam edilirken, belediyelerde sürekli işçi sayısı bir yılda yüzde 19,4 azaldı. Kamu kaynaklarının nasıl oluşturulduğu, kimlerden toplandığı ve nasıl kullanıldığı, kamu hizmetlerinin niteliğinden bu hizmetleri üreten işçilerin istihdam biçimine ve çalışma koşullarına kadar uzanan sonuçlar doğuruyor.
Emeğin Sesi Müzakere Masasında Olmalı
Sendikamız açısından PSI’ın BM nezdinde yürüttüğü bu mücadele uzaktan izlenen bir uluslararası çalışma değildir. Çokuluslu şirketlerin faaliyetleri, sermaye hareketleri ve vergiden kaçınma yöntemleri ulusal sınırları aşıyorsa, sendikal hareketin müdahalesinin de yalnızca ulusal sınırlar içinde kalması mümkün değildir. BM’de bugün tartışılan kurallar, önümüzdeki yıllarda çokuluslu şirketlerin kârlarının nerede ve nasıl vergilendirileceğini belirleyecek. Dolayısıyla devletlerin kamu hizmetlerine, sosyal korumaya ve kamusal istihdama ayırabileceği kaynakları da etkileyecek.
PSI’ın müzakere masasına taşıdığı talep bu nedenle son derece açık: Emeğin değer yaratımındaki rolü tanınmalı, çokuluslu şirketler gerçek ekonomik faaliyetlerinin gerçekleştiği yerlerde adil biçimde vergilendirilmeli, ülkelerin vergilendirme hakkı korunmalı ve oluşacak kamusal kaynak nitelikli kamu hizmetlerinin ve sosyal korumanın güçlendirilmesine hizmet etmelidir. Çünkü vergi adaleti yalnızca vergiyi kimin ödediği sorusu değildir. Yaratılan değerin nasıl bölüşüldüğü ve toplumun ortak ihtiyaçlarının nasıl karşılandığı sorusudur. Bu nedenle küresel vergi kurallarının yeniden yazıldığı masada emeğin de sözü olmalıdır.